
 versija spausdinimui
 (1)
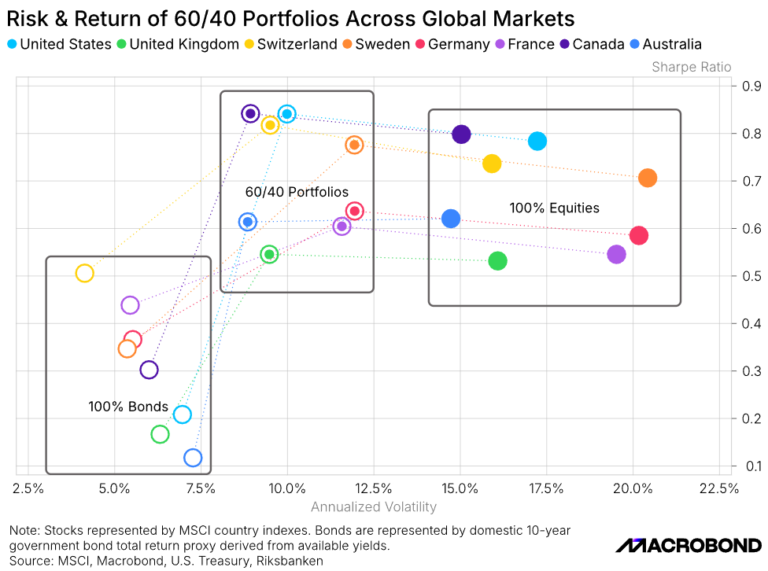
Pasigilinau į aštuonių išsivysčiusių rinkų duomenis ir alternatyvų palyginimą. 60/40 portfelis daugelyje šalių sumažino svyravimus.
Ką parodė du palyginimai?
60/40 portfeliai daugelyje rinkų turėjo patrauklesnį arba panašų grąžos ir rizikos santykį nei vien akcijos ar vien obligacijos. Akcijų portfelių metinis svyravimas siekė maždaug 15–21 %, o 60/40 portfelių – apie 9–12 %.
Auksas turėjo aukščiausią Šarpo rodiklį tarp parodytų 60/40 alternatyvų, tačiau akcijų ir obligacijų deriniai svyravo mažiau. Žaliavos ir NT fondai obligacijų stabilizuojančio vaidmens neatkartojo taip pat gerai.
Svarbiausia išvada: diversifikacijoje svarbu ne investicijų skaičius, o kiekvienos jų paskirtis.
Visa analizė ir grafikai:
Skaityti visą straipsnį