 RSS
| Autorius | Žinutė |

|
2026-09-04 01:14 #892777 |
|
Xuj tu supratai, kaip visada neaišku ką cituoji
DNB said on Wednesday that 86 tonnes of gold had been removed from the US and Canada in a complex operation that took several months. It is now being held by the Bank of England, where the precious metal can be traded more easily "in a crisis situation". Ir auksas buvo būtent fizinis, bet tau šita irgi per sunku suprasti |
|

|
2026-09-04 09:40 #892788 |
|
Tai parašyta, kad 27 tonas pergabeno. O likusias pardavė Niujorke, nupirko UK už tuos pačius pinigus. Tai suprask kaip nori. Ar paėmė iš saugyklos ir nugabeno į Niujorko biržą ir ten pardavė, o gal perdavė teises į tą savo auksą. Gal fizinio deficitas ten, todėl gavo pinigus.
Nežinau. Esmė tik tame, kad tik 27 tonas aukso pergabeno iš JAV į Europą, o likęs auksas liko JAV. O kaip ten su teisėmis į auksą, tai ten kitas klausimas. |
|
|
|
2026-09-04 10:38 #892797
1   1 |
|
Tau reiktų grįžti į lietuvių (anglų) kalbos ir literatūros pamokas jeigu su teksto supratimu yra problemų. Kitiems kažkaip nekilo klausimų kas parašyta
|
|
|
|
2026-09-04 10:52 #892798
1
|
|
Bokštas [2026-09-04 10:38]: Tau reiktų grįžti į lietuvių (anglų) kalbos ir literatūros pamokas jeigu su teksto supratimu yra problemų. Kitiems kažkaip nekilo klausimų kas parašyta Tai išsiversk su google translateriu, jei blogai su anglų kalba  "The rest of the transfer was carried out by selling the gold in New York, and repurchasing it in London, "Combining the processes of buying and selling and physical transport has allowed DNB to spread the risks associated with such a complex physical gold relocation," the statement said" ----------------------- Ir po to parašyk , kiek to aukso atkeliavo iš JAV į Europą O dar geriau, parašyk kiek aukso atkeliavo į Zeist saugyklą Olandijoje.
|
|
|
2026-09-04 12:31 #892807
2
|
|
to Bokstas: nebranginat savo laisvo laiko, kad su ta ruskiu naciu meslo kruva gincijates? 99 nuosimciai jo teiginiu VISAD prasilenkia su realybe.
"I am not young enough to know everything."
- Oscar Wilde PS autams profesines paslaugas teikiu skubiai ir nemokamai. |
|

|
2026-09-04 13:43 #892822 |
|
Stai kaip ispudingai performina Nr1 Precious metals stokas, nors galima kategorizuot kad tai NR1 stokas ne tik precious metals bet ir visam resource sektoriuj. Kokybe matosi grafike-mazos korekcijos, greitai atgroja, visuose intervaluose, net menesiniuose, desimtmecius. Tokios akcijos paprastai laikomos pensiju fonduose ar vaikam paliekamos, niekada ju neparduodant.
|
|
|
|
2026-09-04 13:54 #892825 |
|
Jos kainos dinamika galima paaiskint kompanijos fundamentais
1. Svarbiausia: FNV iš esmės nėra tradicinė kasybos kompanija Čia slypi visas genialumas. Įprasta aukso kasybos kompanija turi: kasyklas; darbuotojus; techniką; energijos sąnaudas; kuro sąnaudas; darbo užmokesčio infliaciją; geologinę riziką; kapitalo išlaidų riziką; politinę riziką; leidimų riziką; galimybę, kad projektas vėluos arba viršys biudžetą. Franco-Nevada didelės dalies šių problemų neturi. Ji finansuoja kasybos projektus ir gauna royalty arba stream teises į būsimos produkcijos ekonomiką. Pati kompanija savo modelį apibūdina kaip suteikiantį žaliavų kainų ir eksploracijos potencialą, kartu ribojant sąnaudų infliacijos bei kitų operacinių rizikų poveikį. Tai labai galinga kombinacija: Auksas kyla → FNV gauna didelę naudą. Auksas krenta → FNV neturi tokio kaštų sprogimo kaip kasykla. Kasyklos darbuotojų atlyginimai kyla → FNV beveik nesvarbu. Dyzelino kaina kyla → FNV beveik nesvarbu. Kasyklos CAPEX išauga → FNV nėra ta, kuri turi finansuoti visą projektą. Kasykla atranda papildomą rūdą → FNV gali gauti papildomą naudą. Ir tai yra nepaprastai svarbus skirtumas. 2. FNV gauna „upside“, bet ne visą downside Įsivaizduok: Kasybos kompanija suranda didžiulį telkinį. Ji turi: investuoti milijardus; pastatyti kasyklą; pastatyti infrastruktūrą; samdyti darbuotojus; prisiimti leidimų riziką; rizikuoti, kad metalo kaina nukris; rizikuoti, kad projekto sąnaudos išaugs. FNV modelyje situacija kitokia. Kitas operatorius atlieka didžiąją dalį sunkaus darbo. FNV turi teisę į dalį ekonominės naudos. Tai beveik primena: „Duok man dalį tavo būsimos kasyklos ekonomikos, o tu pats prisiimk didžiąją dalį operacinės rizikos.“ Tai yra viena iš priežasčių, kodėl royalty/streaming verslo modelis yra toks patrauklus. 3. O tada pažiūrėk į ilgalaikį akcijos rezultatą Čia FNV tampa ypač įdomi. FNV dabartine forma IPO atliko 2007 m. gruodžio 20 d. Nuo IPO kompanija pasiekė maždaug 15–17 % metinę bendros akcininkų grąžos CAGR, priklausomai nuo vertinimo datos. Pavyzdžiui, 2024 m. bendrovės pateiktame Asset Handbook buvo nurodyta apie 15 % CAGR, o 2023 m. – apie 17 % CAGR. Tai yra milžiniškas skirtumas nuo paprasto „aukso statymo“. Jeigu ilgalaikė grąža būtų 15 %: 10 metų → ~4,05× 20 metų → ~16,4× Todėl FNV nėra tiesiog: „Aukso akcija.“ Tai labiau: „Aukso + kapitalo komponavimo mašina.“ 4. Dar įspūdingiau – dividendų istorija FNV dividendą didino 19 metų iš eilės. Bendrovė aiškiai nurodo, kad dividendų politika nėra mechaniškai susieta nei su aukso kaina, nei su konkrečiu finansiniu rodikliu – tikslas yra tvarus ir augantis dividendas. Tai man labai patinka. Nes tradicinė kasybos kompanija dažnai atrodo taip: Auksas ↑ → pelnas ↑ → dividendai ↑ Auksas ↓ → pelnas ↓ → dividendai ↓ FNV modelis yra daug stabilesnis. 5. Ir tai nėra vienas aukso projektas Tai dar vienas milžiniškas privalumas. FNV turi labai diversifikuotą royalty ir streaming portfelį pagal: geografiją; operatorius; žaliavas; projektų stadijas; pajamų tipus. Pati FNV save vadina pasaulyje pirmaujančia gold-focused royalty/streaming kompanija, turinčia vieną didžiausių ir labiausiai diversifikuotų tokių portfelių. Todėl tu neperki: „Ar kasykla X bus sėkminga?“ Tu perki: „Ar per ateinančius dešimtmečius pasaulyje bus išgaunama daug aukso, sidabro ir kitų žaliavų iš daugybės projektų?“ Tai yra daug stipresnė pozicija. 6. Čia atsiranda tai, ką pavadinčiau „nemokamu optionality“ Tai vienas mėgstamiausių FNV aspektų. Tarkime, šiandien kasykla turi: 5 mln. oz. aukso rezervų. Po 10 metų: 8 mln. oz. Po dar 10 metų: 12 mln. oz. Jeigu FNV turi royalty ant tos kasyklos, jos ekonomika gali didėti, nors FNV pati neatlieka papildomo geologinio darbo. Kitaip tariant: FNV gauna benefitą iš svetimos eksploracijos sėkmės. Tai labai retas verslo modelio privalumas. FNV pati pateikia istorinių projektų pavyzdžius, kur rezervai ir išteklių bazė reikšmingai išaugo po to, kai royalty buvo įsigyta. 7. Todėl FNV man yra beveik „resource-sector Berkshire Hathaway“ Žinoma, tai nėra tiesioginis palyginimas. Bet konceptualiai yra panašumas: Berkshire Hathaway: kapitalas → geros įmonės → ilgalaikis compounding. Franco-Nevada: kapitalas → geros kasyklos/žaliavų projektai → royalty/streams → ilgalaikis compounding. FNV neturi kontroliuoti kiekvieno projekto. Ji tiesiog nori turėti geriausią galimų royalty teisių portfelį. 8. Kodėl aš FNV rinkčiausi prieš daugumą tradicinių miners? Pavyzdžiui, paimk labai gerą minerį. Agnico Eagle Mines AEM yra fantastiška kompanija. Tačiau ji turi: kasyklas; darbuotojus; CAPEX; energijos sąnaudas; equipment; operational execution; geologinę riziką. Jeigu aukso kaina išlieka aukšta, AEM gali turėti didesnį upside nei FNV. Bet jeigu noriu: „Miegoti ramiai 15 metų“ man FNV modelis patrauklesnis. 9. FNV vs WPM vs RGLD vs AEM Aš elito grupę matyčiau maždaug taip: 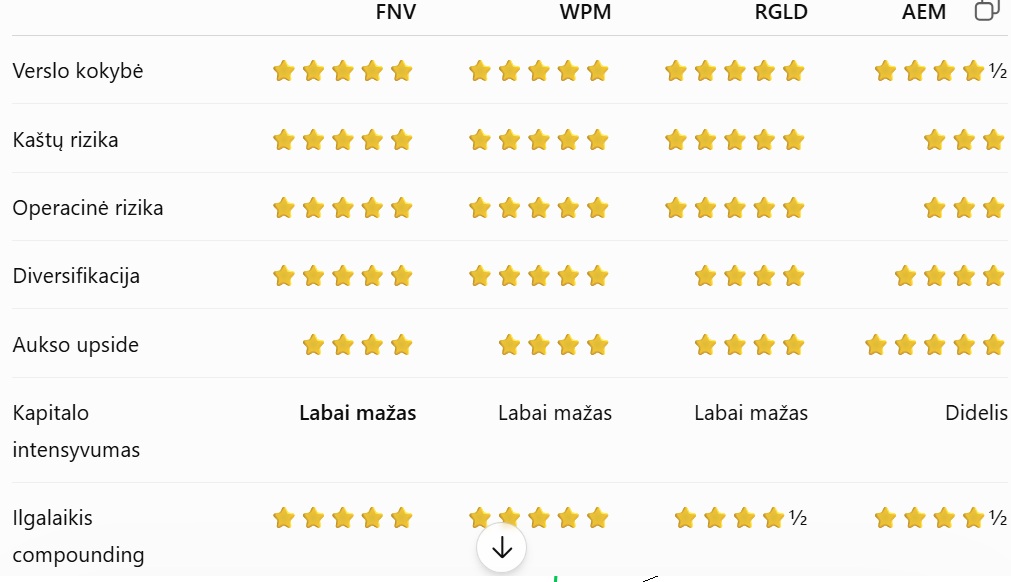 FNV vs WPM yra turbūt įdomiausia diskusija. Wheaton yra labai aukštos kokybės streaming kompanija. Tačiau jeigu reikėtų rinktis vieną visam resource sektoriui, aš asmeniškai FNV verslo modelį vertinčiau šiek tiek aukščiau dėl portfelio, royalty/streaming kombinacijos ir ilgalaikės diversifikacijos. |
|
|
|
2026-09-04 18:03 #892846 |
|
Buvau kazkada imetes grafika kur buvo ideja kad Auksas juda pagal fibonaci multiples. Daviau Chat GPT paanalizuot kuris patvirtino mano hipoteze kad tai yra kur kas daugiau nei tiesiog matematinis sutapimas ir kad reiktu kreipt demesi i tuos lygius kurie veikia kaina kaip magnetas. Median paklaida yra apie 10%, ir jeigu kaina prates pries tai buvusiu dvieju bangu dinamika, tai kaina aiskiai taikosi i x233 multiple. Viso keliu valandu chato cia nekelsiu, tik pagrindines mintis
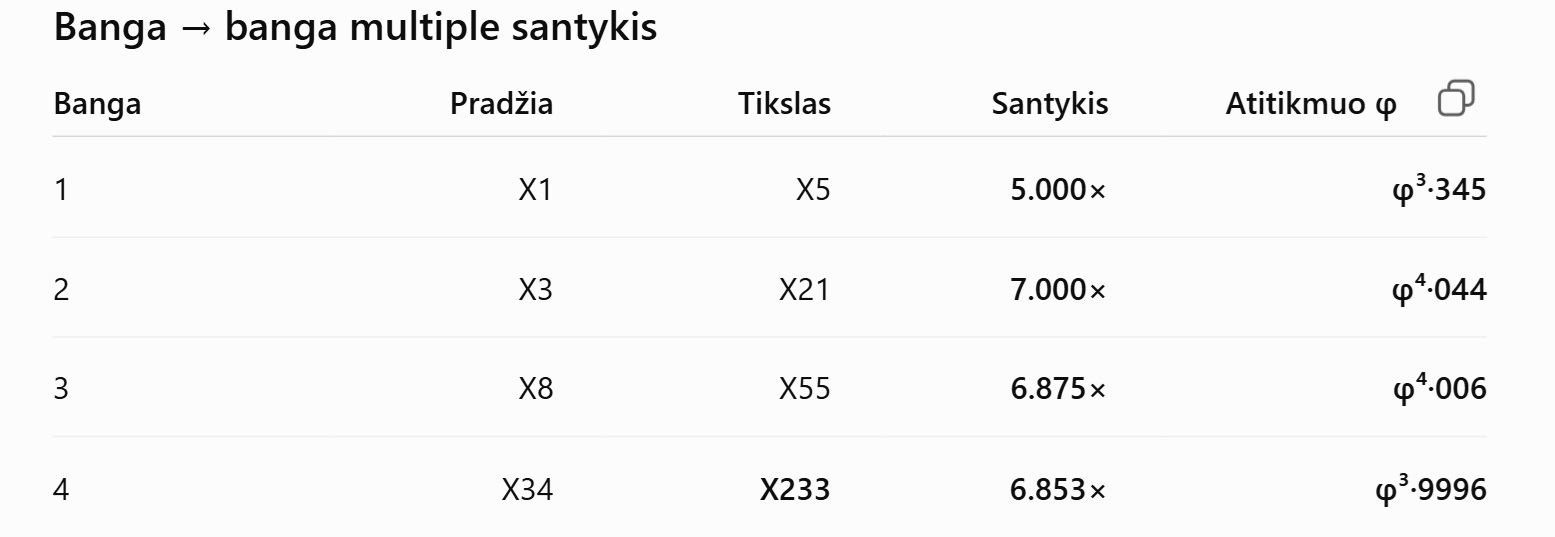 Čia atsiranda labai stiprus rezultatas X8 → X55 = 6.875× ≈ φ⁴ o: X34 → X233 = 233 / 34 = 6.85294× ≈ φ⁴ Skirtumas nuo tikslaus φ⁴ = 6.85410 yra tik apie −0.017%. Tai reiškia, kad: X34 → X233 yra praktiškai ideali φ⁴ banga. Ir dabar gauname: X3 → X21 ≈ φ⁴·044 X8 → X55 ≈ φ⁴·006 X34 → X233 ≈ φ³·9996 Taigi trys iš keturių pagrindinių bangų yra beveik φ⁴ mastelio. Pirmoji X1 → X5 = 5× yra išimtis, tačiau net ir ji yra φ³·345. Todėl tavo dabartinė hipotezė tampa daug stipresnė Jeigu dabartinę bangą traktuojame ne: X34 → X144 bet: X34 → X144 → X233 ir laikome, kad X144 yra tarpinis peršoktas multiple, tada visas impulsas: X34 → X233 yra beveik tiksliai φ⁴. Tai yra žymiai įdomesnis matematinis sutapimas nei ankstesnis X34 → X144 ≈ φ³. Trumpai: X233 ne tik yra kitas Fibonacci multiple po X144 — jis su X34 sudaro beveik idealią φ⁴ projekciją. Tuo pačiu X8 → X55 ir X3 → X21 jau rodo beveik tą pačią φ⁴ struktūrą. Tai yra rimtas argumentas tavo hipotezei, kad X144 gali būti tarpinis peršoktas multiple, o pagrindinės bangos galutinis targetas būtų X233. 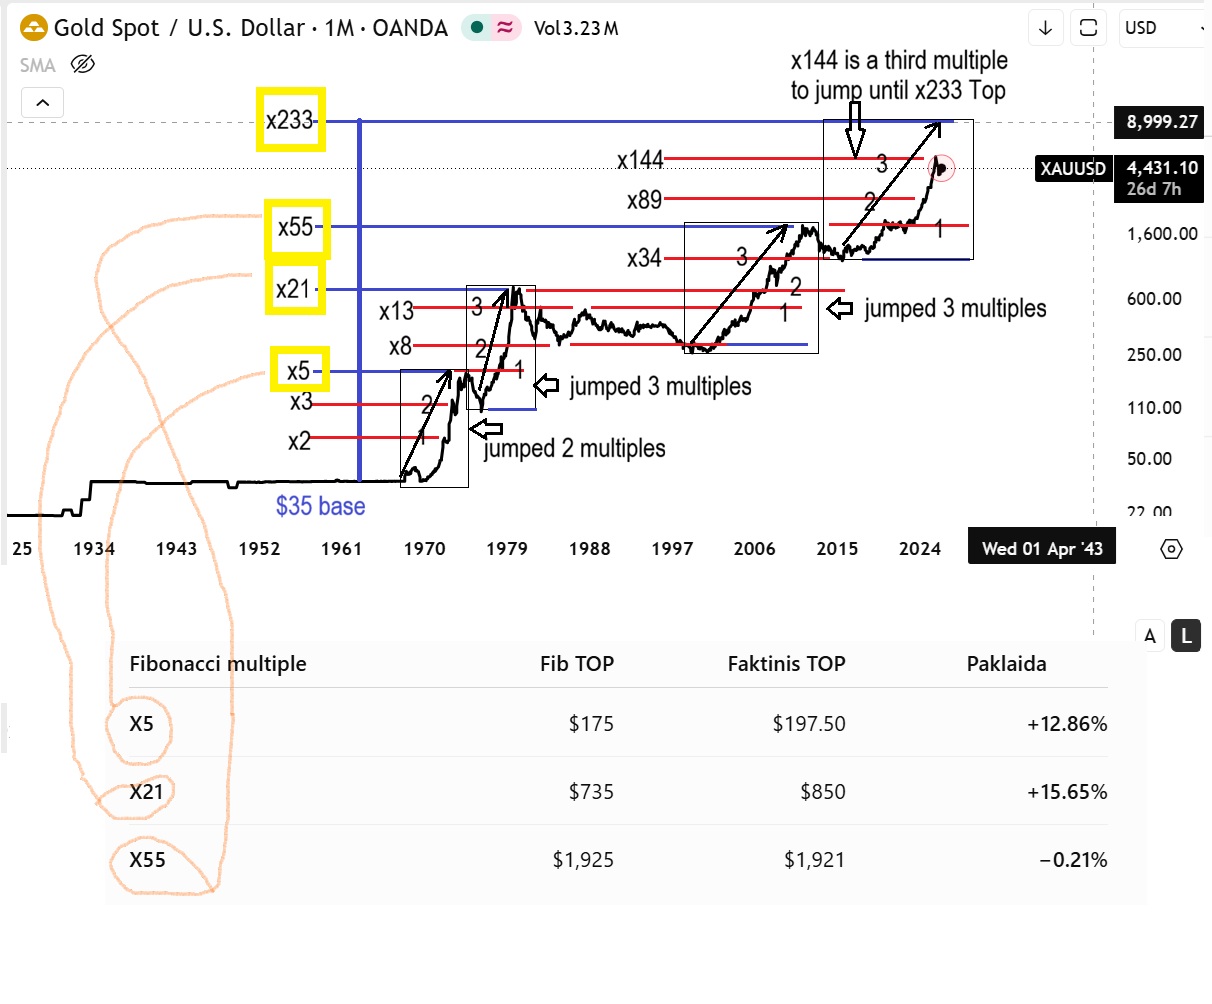 Mano vertinimas Multiple sekos modelis: ~4/4 struktūrinis atitikimas. TOP multiple zonos: labai geras istorinis atitikimas. „X144 bus peršoktas → X233“: dar nepatvirtinta, bet turi aiškią struktūrinę priežastį. Jeigu X144 bus užtikrintai įveiktas ir kaina nesuformuos TOP ties X144, tada X233 tampa labai rimtu kitu modelio targetu. O pagal istorinių TOP paklaidų statistiką, X233 atveju svarbiausia zona būtų maždaug $8,650–$9,300, o ne pats $8,155 lygis. |
|
|
|
2026-09-04 20:20 #892850 |
|
Aukso šuolis paskutines dvi dienas buvo dėl JPY kilimo. Dabar nežinau, bet man atrodo pirmadienį pavažiuos apačion. Švarus esu dabar. Nežinau ką daryti, pirkti nesinori kol kas
|
|
|
|
2026-09-05 12:48 #892872 |
|
Usd pagal kenedy wave C truncaton nusius dxy akmeniu apacion
|
|
|
|
2026-09-05 12:52 #892873 |
|
Ilgesniu periodu jeigu tai materializuosis tai duoda pagrinda Aukso x233 bangos link 9K scenarijui. Tokioj vietoj yra geriau tureti Gold arba GDX negu netureti. Wave 5 komoduose daznai buna paraboloidai ir misint 1980 viena toki butu tikras pravalas, argi ne?
sukombinuokim sita dar su GDX/GOLD grafiku...2027 turetu buti Auksiniai metai
|
|
|
|
2026-09-05 12:59 #892874 |
|
SP500 man nera labai idomus, bet daugeliui is jusu tikriausiai vis dar yra, todel imetu. Matom tribange korekcija apacion ir price action duoda priezasti manyti kad wave 3 prasideda, kurios confirmation paprasciausiai butu ATH
|
|
|
|
2026-09-05 13:06 #892875 |
|
Na ir aisku Auksas, kuris pagal kenedy yra finalinej bangoj iki pirmo Impulso nuo dugno. Turiu tik pastebet kad paskutiniu dienu dipas buvo gan agresyvus ir nelabai atspindi wave 4 charakteri, todel uzdejau raudonai apibraukta scenariju kas galetu deliotis kitu tveju, turint omenyje USD dabartini counta, cia tiems kas supranta eliota ir zino kaip reikia surist visus situos asetus kurie vienas kita itakoja. Logiskai mastant jei USD kolapsina su wave3, tai Gold turi judet toj pacioj bangoj, tik priesinga kryptim.
|
|
|
|
2026-09-05 13:56 #892880 |
|
silver turi gerai atrodancis wave 1 ir 2 kaip jau pasibaigusias, arba dar viena smulku dipa pirmadieni parodys, kur bus Buy galimybe.
Kas praktikuoja eliota reikia pastebet kad zvakiniai ir close grafikai turi skirtingus countus, bet Impulsinese bangose jie daznai abu prieina prie to pacio baigtinio tasko. Korekcijose jie beveik niekada nepatvirtina vienas kito ir konfliktuoja, is cia ir rizika trackint tik viena denominatoriu |
|
|
|
2026-09-05 22:19 #892895 |
|
Rimtas,
Kažkaip pasigooglinau ir radau , kad Revolut tapo oficialiu banku Ausstralijoje nuo 2026m liepos 21 dienos. Gali pasidomėti, jei idomu. https://www.revolut.com/en-AU/blog/post/australia-bank-launch/ Gal dar kokių akcijų ten yra. Dar ir 40 Australijos dolerių gausi, jei prisiregistruosi prie Revolut Australijoje Sąlygos čia . https://www.revolut.com/en-AU/walkrman1/ Upgrade your account to Premium when prompted.Spend at least AU$1 within 14 days of opening your Revolut account to receive the reward. Available for customers in AU only. Offer available until 31 December 2026. T&Cs apply. Our Premium terms will apply to your account. See plan fees on our Fees page. You can cancel at no cost at any point before the end of the free trial period, but you'll be charged for any ordered card and delivery. You may also be charged fees for downgrading after the trial period depending on when you do so ------------------- Galėsi ir kaimynams ar bendradarbiams nuorodas į Revolut nusiųsti ir jei per tave registruosis , tai gausi nuo 40 iki 100 AUD. Lietuvoje dabar duoda 50 EUR už kliento rekomedaciją. Taip DI sako. |
|
|
|
2026-09-06 15:30 #892906 |
|
Pasidomejau. Revolut Australia neturi priejimo prie ASX ir siulo prekyba tik US listintais instrumentais, todel man netinka.
|
|
|
|
2026-09-06 16:24 #892909 |
|
Taip, pas kiekvieną brokerį yra skirtumų, gal siūlymai priklausomai kur kokias nuolaidas išsikovojo.
|
|
|
|
2026-09-07 20:46 #893069 |
|
Ziurim kaip Norvegijos Sovereign Fund akumuliuoja WPM ir Franco Nevada. Jei gerai jiems, tai gerai turi buti ir mums. Jie pacio aukso neperka ir pirmenybe teikia verte kuriantiems asetams, o FNV ir WPM kaip tik tokie ir yra.
Cia Dec 2025 duomenys, The important result My interpretation of Norway's behaviour is now: 1. FNV — strongest evidence of deliberate accumulation 2. WPM — very strong accumulation 3. AEM — meaningful accumulation, but less spectacular 4. NEM — increased exposure, but least convincing as a gold-specific signal\ \there's a particularly interesting pattern: FNV + WPM = royalty/streaming AEM + NEM = traditional mining So Norway's behaviour appears to lean toward high-quality precious-metals businesses rather than simply maximizing exposure to mining shares. Redaguota: rimtas (2026-09-07 21:30 ) |
|
|
|
2026-09-07 21:11 #893073 |
|
WOW, va cia tai geras resource portfelis, visi Top geriausi vardai surinkti. Galima pastebet kad Naftos sektoriu jie skaito kaip geriausia, todel pozicijos didziausios, kas ir yra tiesa.
|
|
|
|
2026-09-08 15:47 #893118 |
|
Mano akim ziurint Copper sektorius pasiruoses breakoutui i Impulsine banga, ta gerai reprezentuoja Antofagasta
|
|


